50日線が200日線を上へ抜けた ― 米国の買いは4日ぶりプラス、先物の上乗せも短期金利の上へ
2026年9月9日
9月9日7時5分(日本時間)時点の実勢価格は約$78,576で、24時間では-0.46%。レンジは$77,589〜$79,477です。価格そのものは4営業日じりじりと切り下げていますが、この日のデータで50日移動平均が200日移動平均を上へ抜けました(差は約$91)。中身のデータでは、米国側の買いが4日ぶりにプラス圏へ戻り、先物の上乗せも4日ぶりに短期金利(=ドルを米国の短期国債で持つだけで受け取れる金利)を上回りました。長期側の「分配」の並びは3日目に入っています。
(数値は9月9日7時5分(日本時間)時点までに取得した各種データに基づきます。価格と取引所プレミアムはその時点の実勢、市場心理は9月8日の確定値、オンチェーン指標は9月7日時点、ETF資金フローは9月4日時点です。外部環境の終値は金・原油・株・金利・ドル円とも9月8日時点。なお、オンチェーンの保有・年齢の指標には、ETF・取引所が預かっている分も含まれています。)
1. 全体像:遅行指標の並びが入れ替わった日に、原油と円が動いた
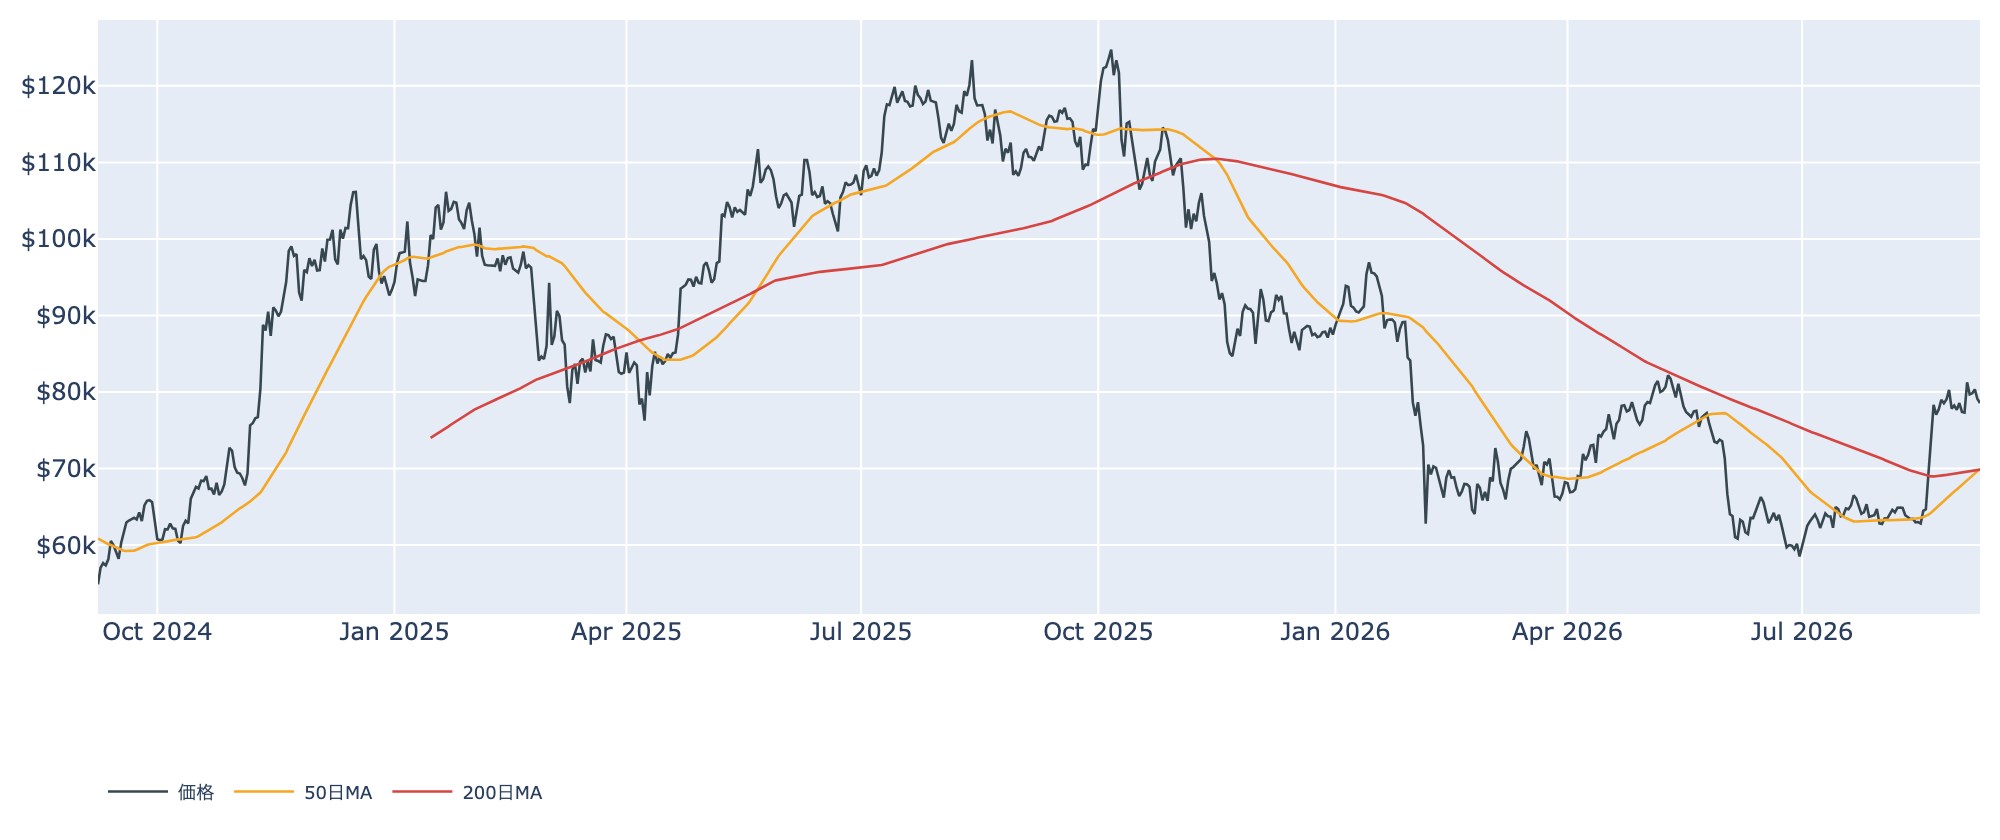
- 水準: 9月9日7時5分時点で約$78,576。9月7日(UTC)の確定日足終値$79,092からは約0.7%下です。50日移動平均は約$69,959、200日移動平均は約$69,868で、50日線が200日線を$91(0.1%)上回りゴールデンクロス圏に入りました(前日は$123下)。ただし移動平均は過去の値に基づく遅行指標で、価格はすでに50日線を約12%上回る位置にあります。過去2年のレンジでの位置は下から42%ほど。
- 1週間: レンジは$76,219〜$82,283で、7日前比は+1.52%、30日前比は+21.17%。9月3日の$81,000台を高値に、そこから4営業日は$78,000〜$80,000台での切り下げが続いています。
- 外部環境: 9月8日の終値で、WTI原油は94.25ドル(+3.03%、5営業日では+9.90%)、金は4,400.00ドル(-0.67%)、S&P500は7,673.52(-0.58%)、VIX(=株式市場の恐怖指数)は15.72(+2.75%)、ドル指数(=主要通貨に対するドルの強さ)は98.84(-0.32%)、米10年債利回りは4.81%。銘柄の並びによる地合いの目安は9月4日→8日でまちまち、5営業日でもまちまちです。
- エネルギー・地政学: 9月8日、イランと連携するフーシ派がサウジアラビアのエネルギー施設を複数攻撃したと報じられ、国際指標ブレントは一時$98と7週間ぶりの高値を付けました。週末には米軍がホルムズ海峡でイラン関連のタンカーを攻撃しており、イランはオマーンとの海峡管理の合意が近いとも表明しています。海峡の通過量は日量700万バレル規模と伝えられ供給自体は続いていますが、原油高が続く局面はリスク資産全体の重しになりうる状況です。
- 円: ドル円は153.83で、9月7日→8日は-1.52%の円高。7か月ぶりの円高水準で、9月17〜18日の日銀会合での利上げは市場の織り込みで9割超と報じられています。同じ日に株もBTCも下げているため、低金利の円で調達した資金の巻き戻しが警戒される場面です。ただし為替が動く理由は他にもあり、これだけで断定はできません。
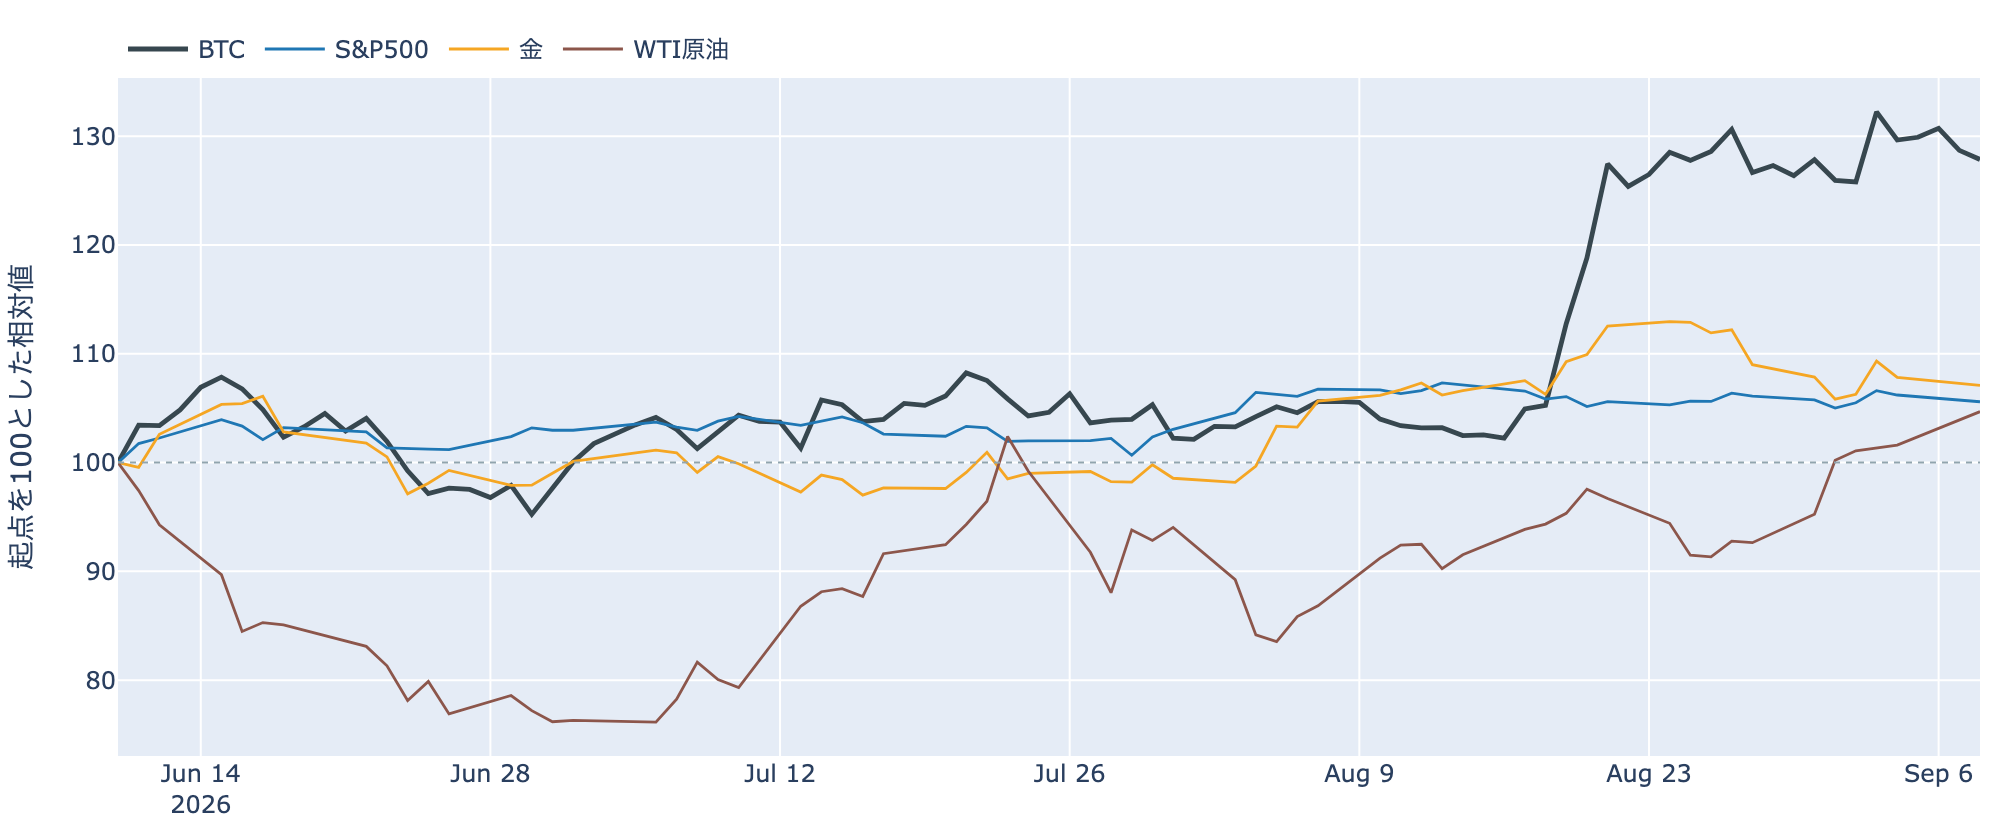
- BTCとの30日相関は金+0.68/S&P500+0.16。株よりも金と並ぶ形が続いています。ここにあるのは値動きの並びであって、原因ではありません。
2. データの解説:注目すべき5つのポイント
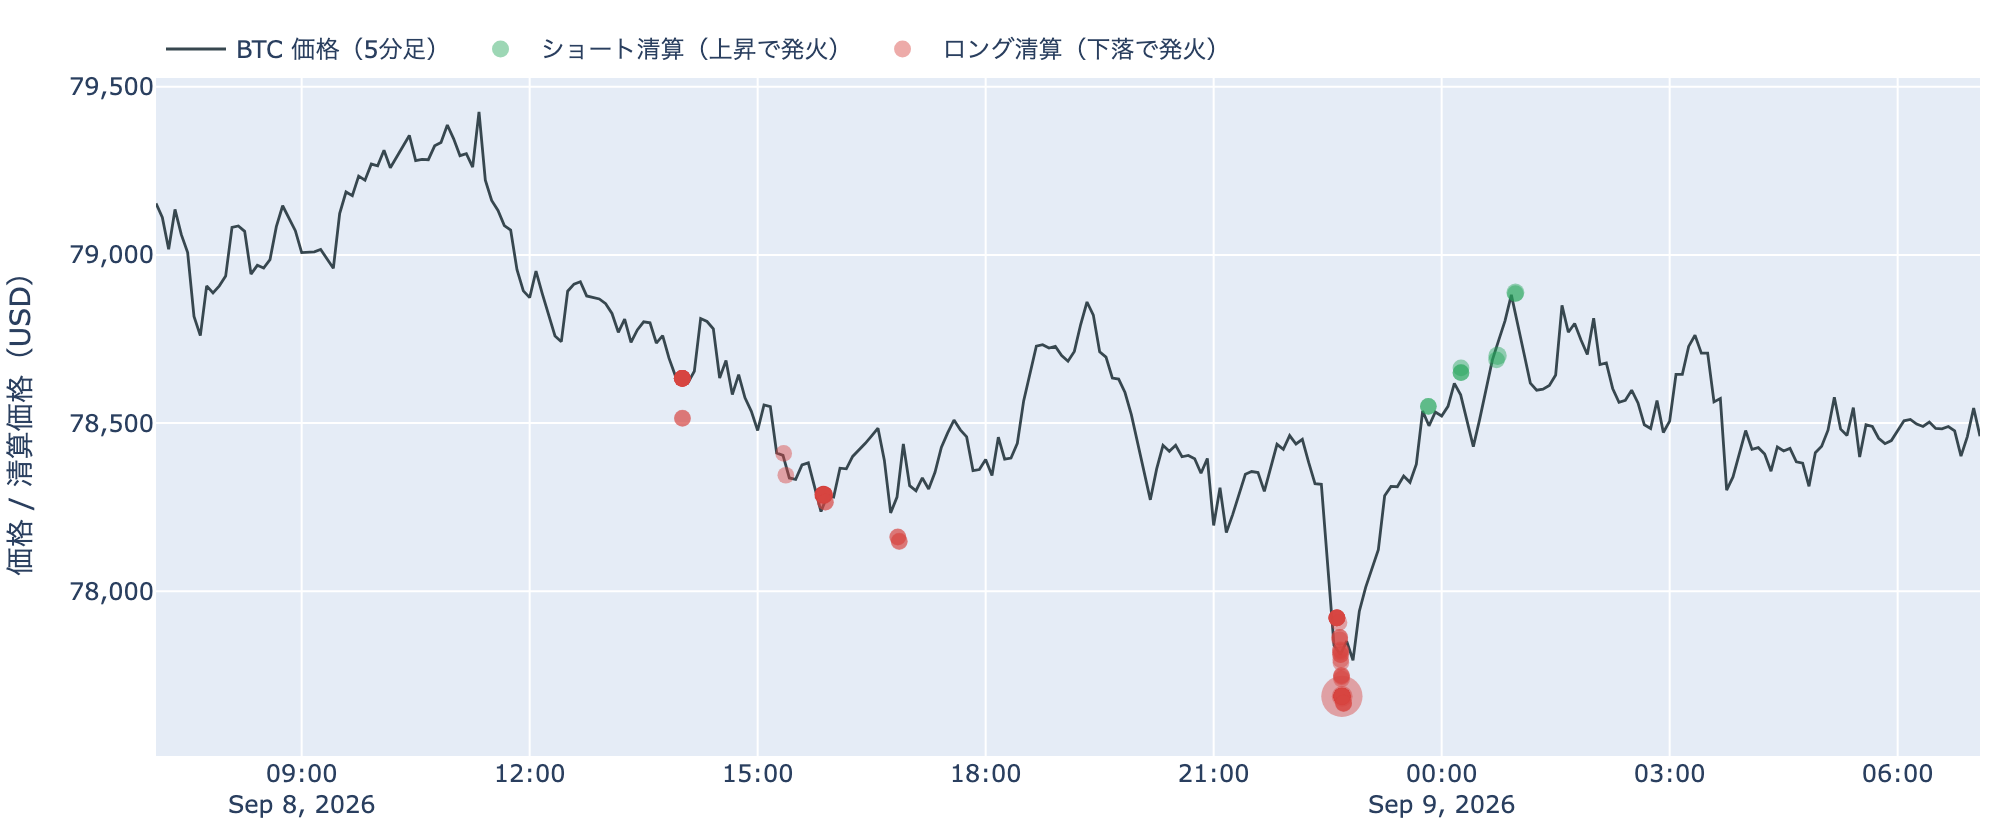
① 24時間は0.5%弱の下げ、$77,000台への押しはロング側の清算を伴った
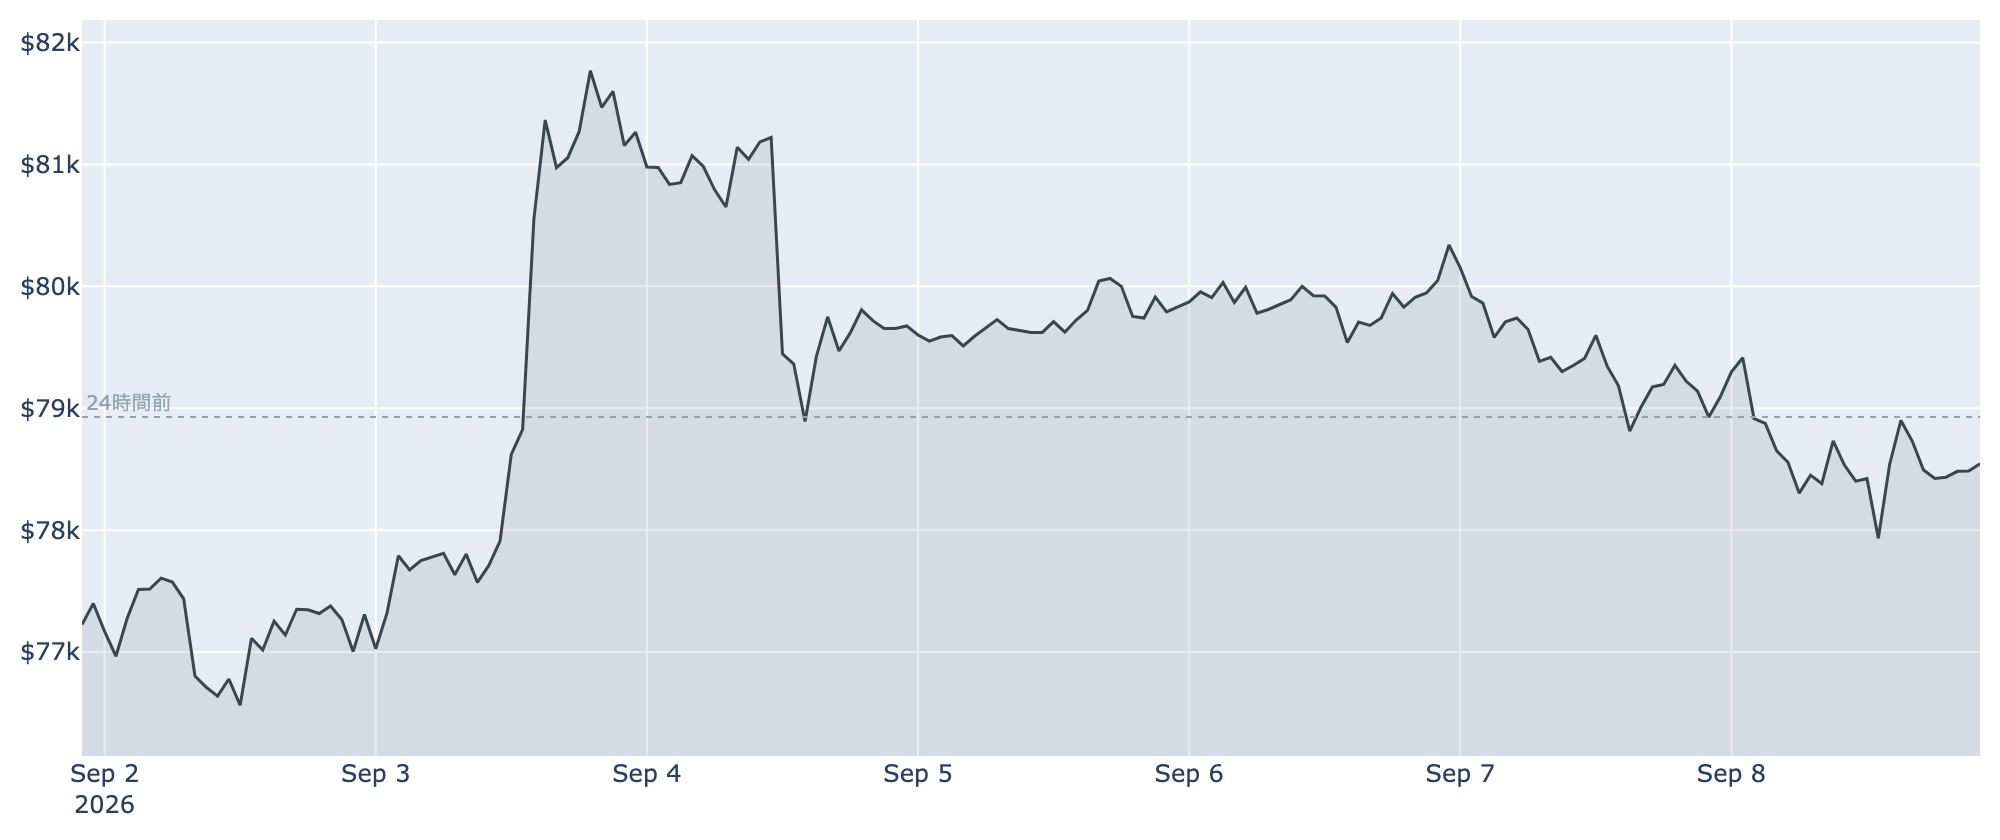
- 値幅: この24時間のレンジは$77,589〜$79,477で、高値と安値の差は2.4%。前日と同じ幅で、$80,000には一度も触れていません。
- 清算: この24時間にHyperliquid(オンチェーンの取引所)で観測できた強制清算は129件。向きはロング側が9割超で、$77,000台に8割、時間帯も9月8日22時台(日本時間)に8割が固まっています。ただし最大の1件が全体の55%を占めており、市場が焼けたのではなく、大口が1つ飛んだ形です。安値を付けた時間帯はロング側の清算を伴った、というところまでが言えることです。
② 米国側の買いが4日ぶりにプラス圏へ戻った
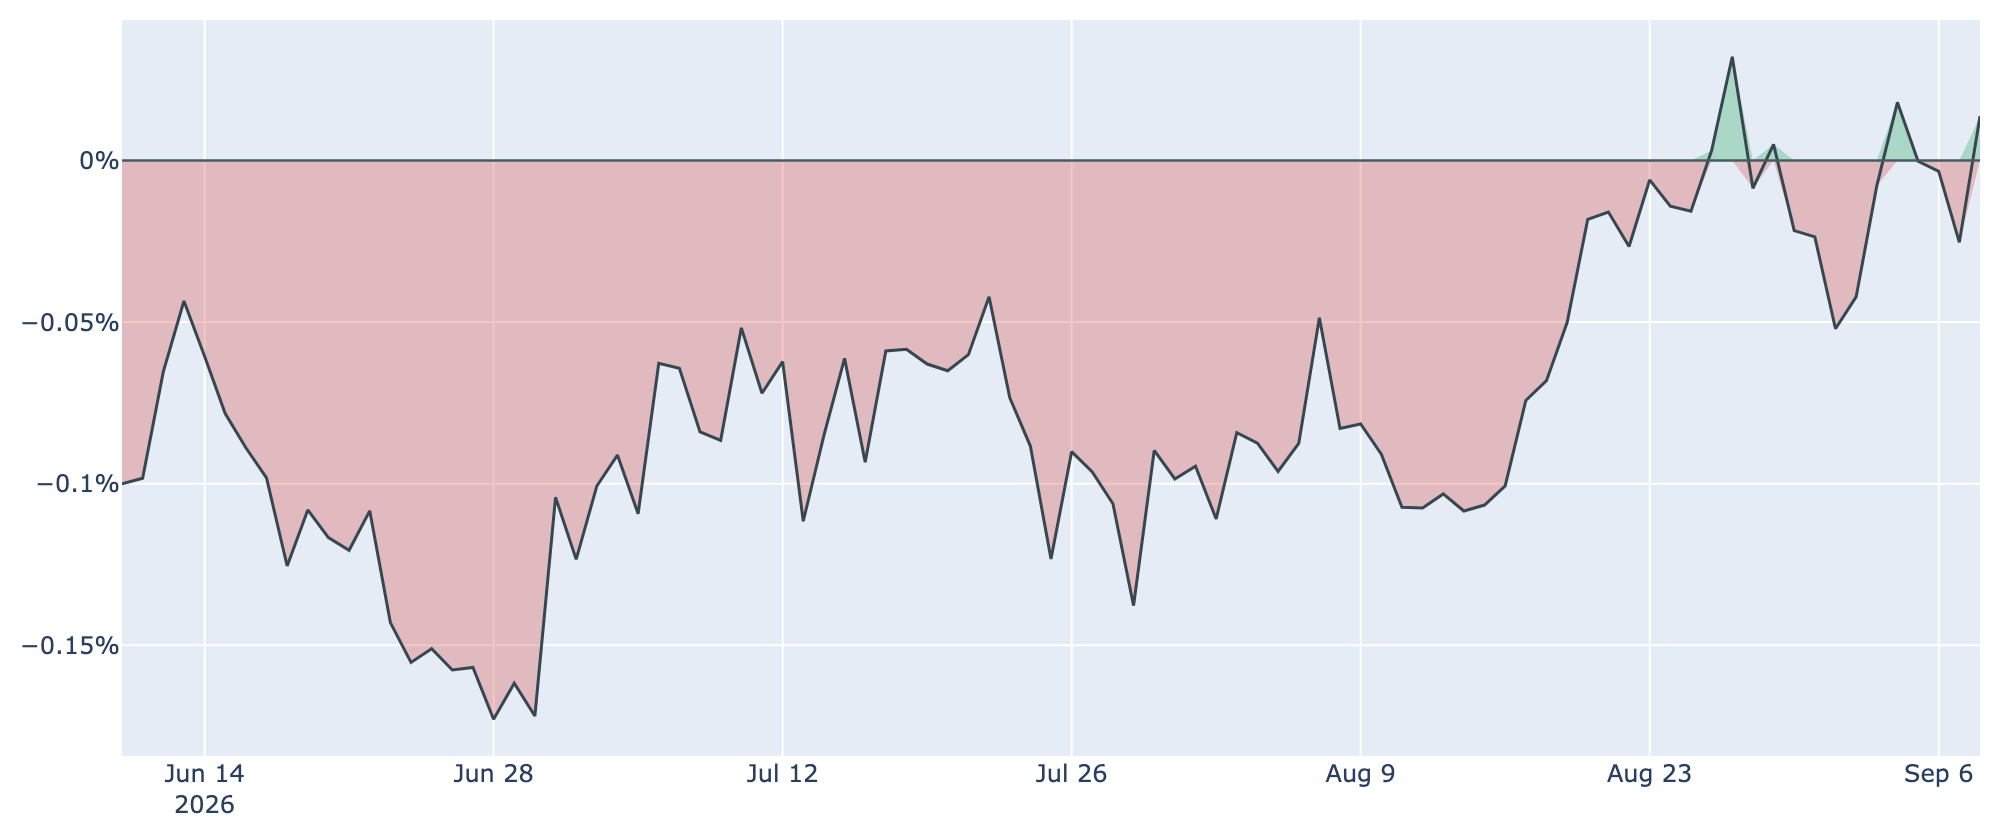
- 価格差: Coinbase Premium(=米国とそれ以外の価格差)は9月8日付の最新値(=9月9日7時5分時点の実勢)で+0.014%。3日続いたマイナスから反転し、プラスは9月4日以来です。1週間前は-0.052%、30日前は-0.083%で、観測できる300営業日の中では上位13%にあたる高さ。米国側の買いが引いた3日間が、いったん止まった形です。
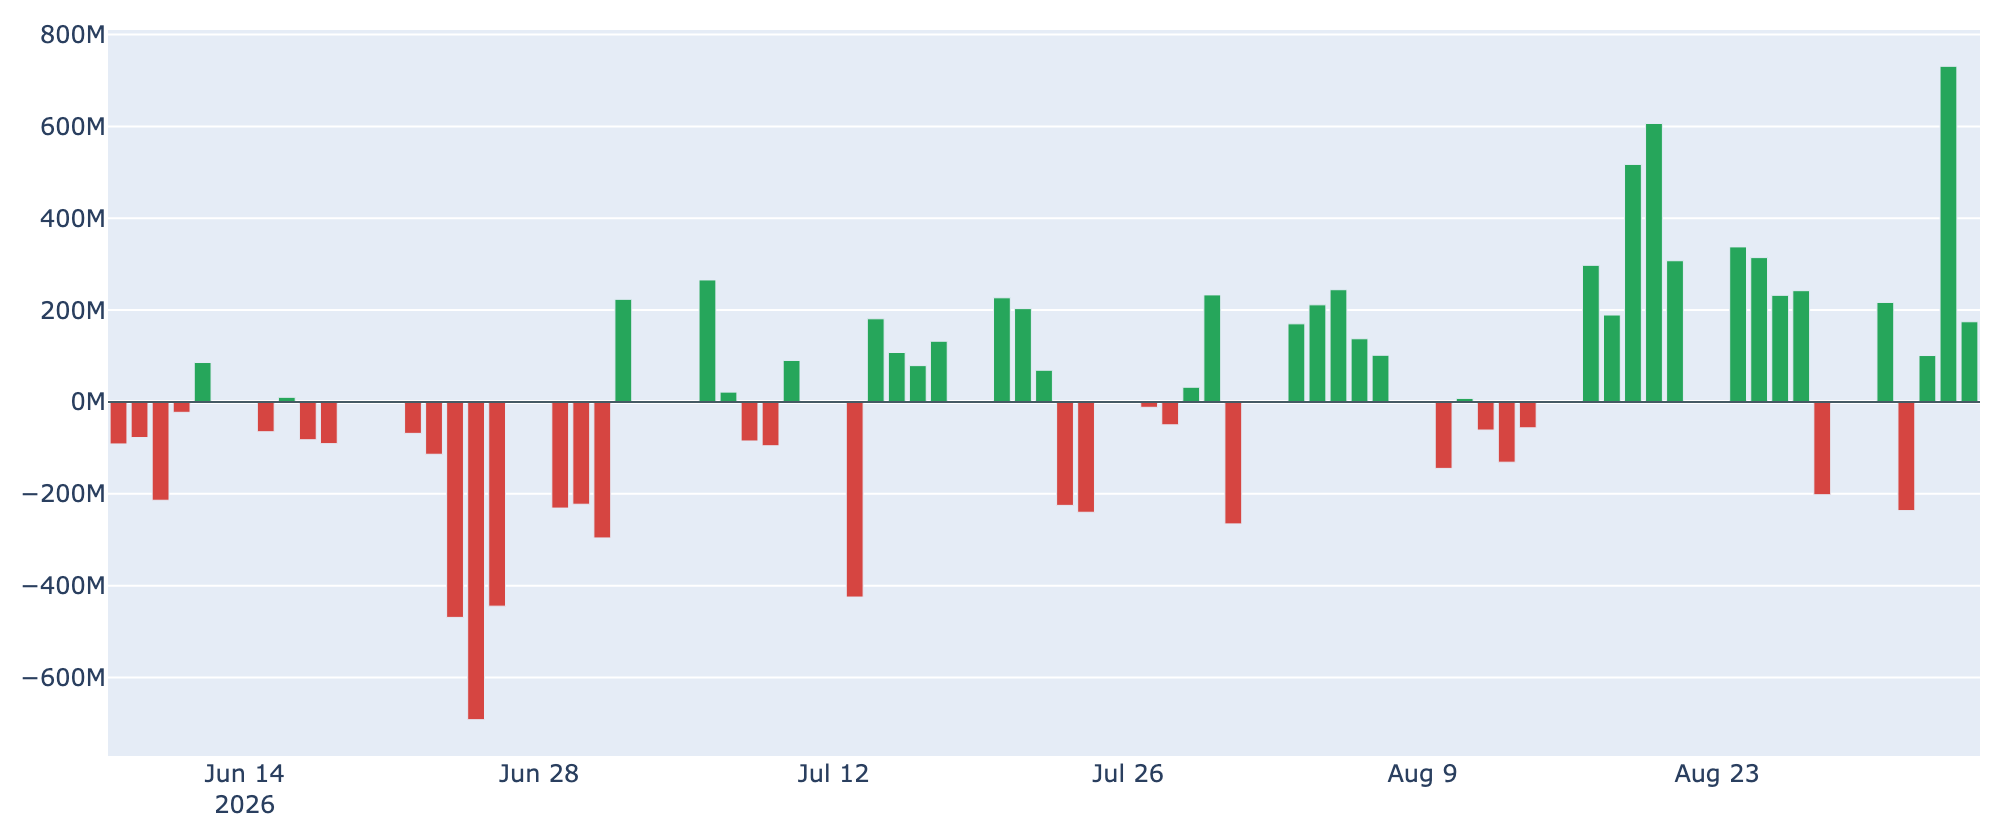
- ETF: 米国スポットETFの純流出入は9月4日の+174.6M USD(IBIT +117.4M、FBTC +57.2M、他はゼロ)で止まったままです。直近7営業日の合計は+1,027.1M USD、上場来の累計は約+557億ドル。9月3日の+730.8Mを含む週単位では10億ドル規模の流入超が続いており、次の数字が出れば、現物側の需要が続いているかの答え合わせになります。
③ 先物:上乗せが4日ぶりに短期金利の上へ戻った
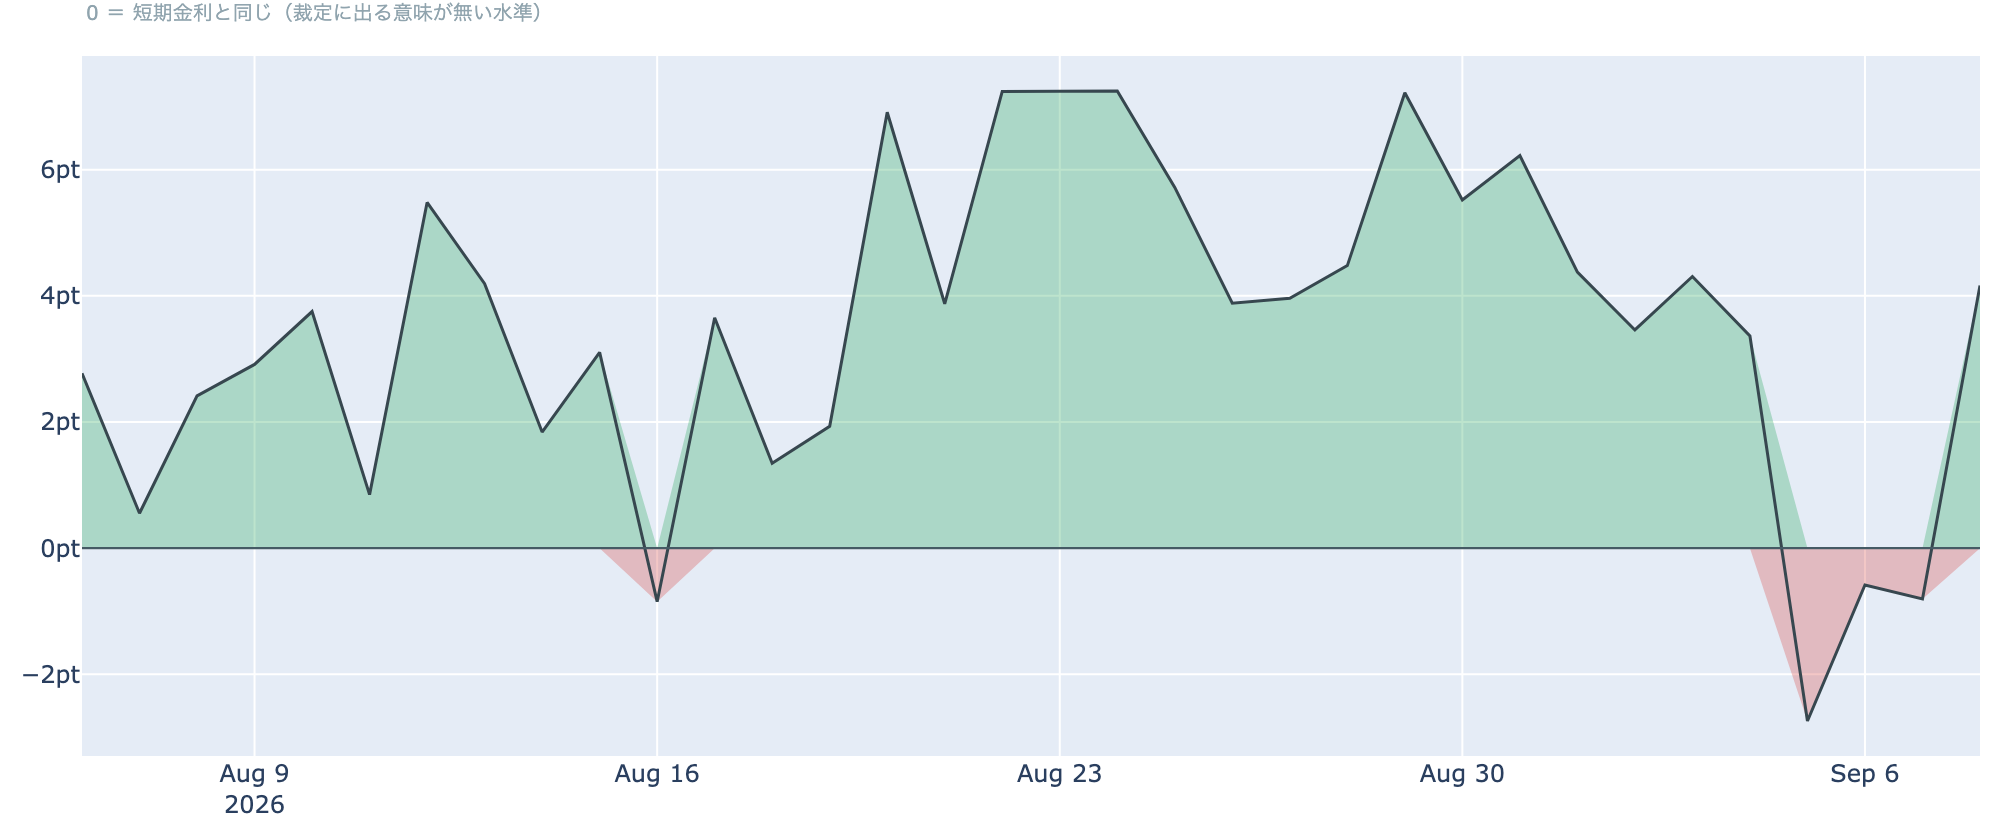
- 上乗せ分: 9月8日を通してならした資金調達率の年率(+7.94%)から短期金利(13週Tビル 3.78%)を引いた超過は+4.16pt。前日の-0.80ptからプラスへ戻り、3日続いたマイナスが終わりました。直近34日の平均は+3.50pt、プラスだった日が88%なので、いまはむしろ平常の側に戻った位置です。これは短期金利に対する上乗せの話であって、確実に取れる利回りではありません。
- 傾き: 資金調達率(=先物の買い持ちが払う金利)は直近の8時間分では+0.0024%(年率換算 約+2.7%)まで下がっていますが、プラスは10回連続(8時間ごと=約3.3日)。30日平均の+0.0066%は下回っており、上限(±0.3%/8h)には遠く、過熱の形ではありません。
- 規模: 建玉(=先物の未決済残高)は106,617BTC(9月8日UTCで約84.5億ドル)で、7日変化は-1.0%。上乗せがプラスへ戻ったこの日も残高は増えておらず、レバレッジを積み増した動きではない点は先週から変わっていません。
④ 長期側の「分配」の並びは3日目、減少幅は4日続けて広がった
- 量: 長期保有層のネットポジション変化(=長期勢の保有量の増減、過去30日)は9月7日時点で約-10.3万BTC。9月3日の約-8.4万BTCを底に、4日続けて減少幅が広がりました。1週間前は約-16.5万BTC、30日前は約-6.7万BTCです。預かり分の混入を差し引いても、この規模と方向は変わりません。
- 損益: 長期勢SOPR(=長期勢の損益)は約1.121で、3日続けて1を上回りました。9月7日に動いた長期側のコインは平均して原価の約1.1倍の水準で動いており、前日の1.335からは利幅が薄くなっています。1週間前は0.977、30日前は1.027。
- 並び: 「長期側で数えられる供給が減っている」と「動いた分は利益側」が3日続けて同じ向きに揃っており、分配と呼べる並びです。ただし減少幅は1週間前の6割強で、規模の小さい分配が続いているという読みは変わりません。
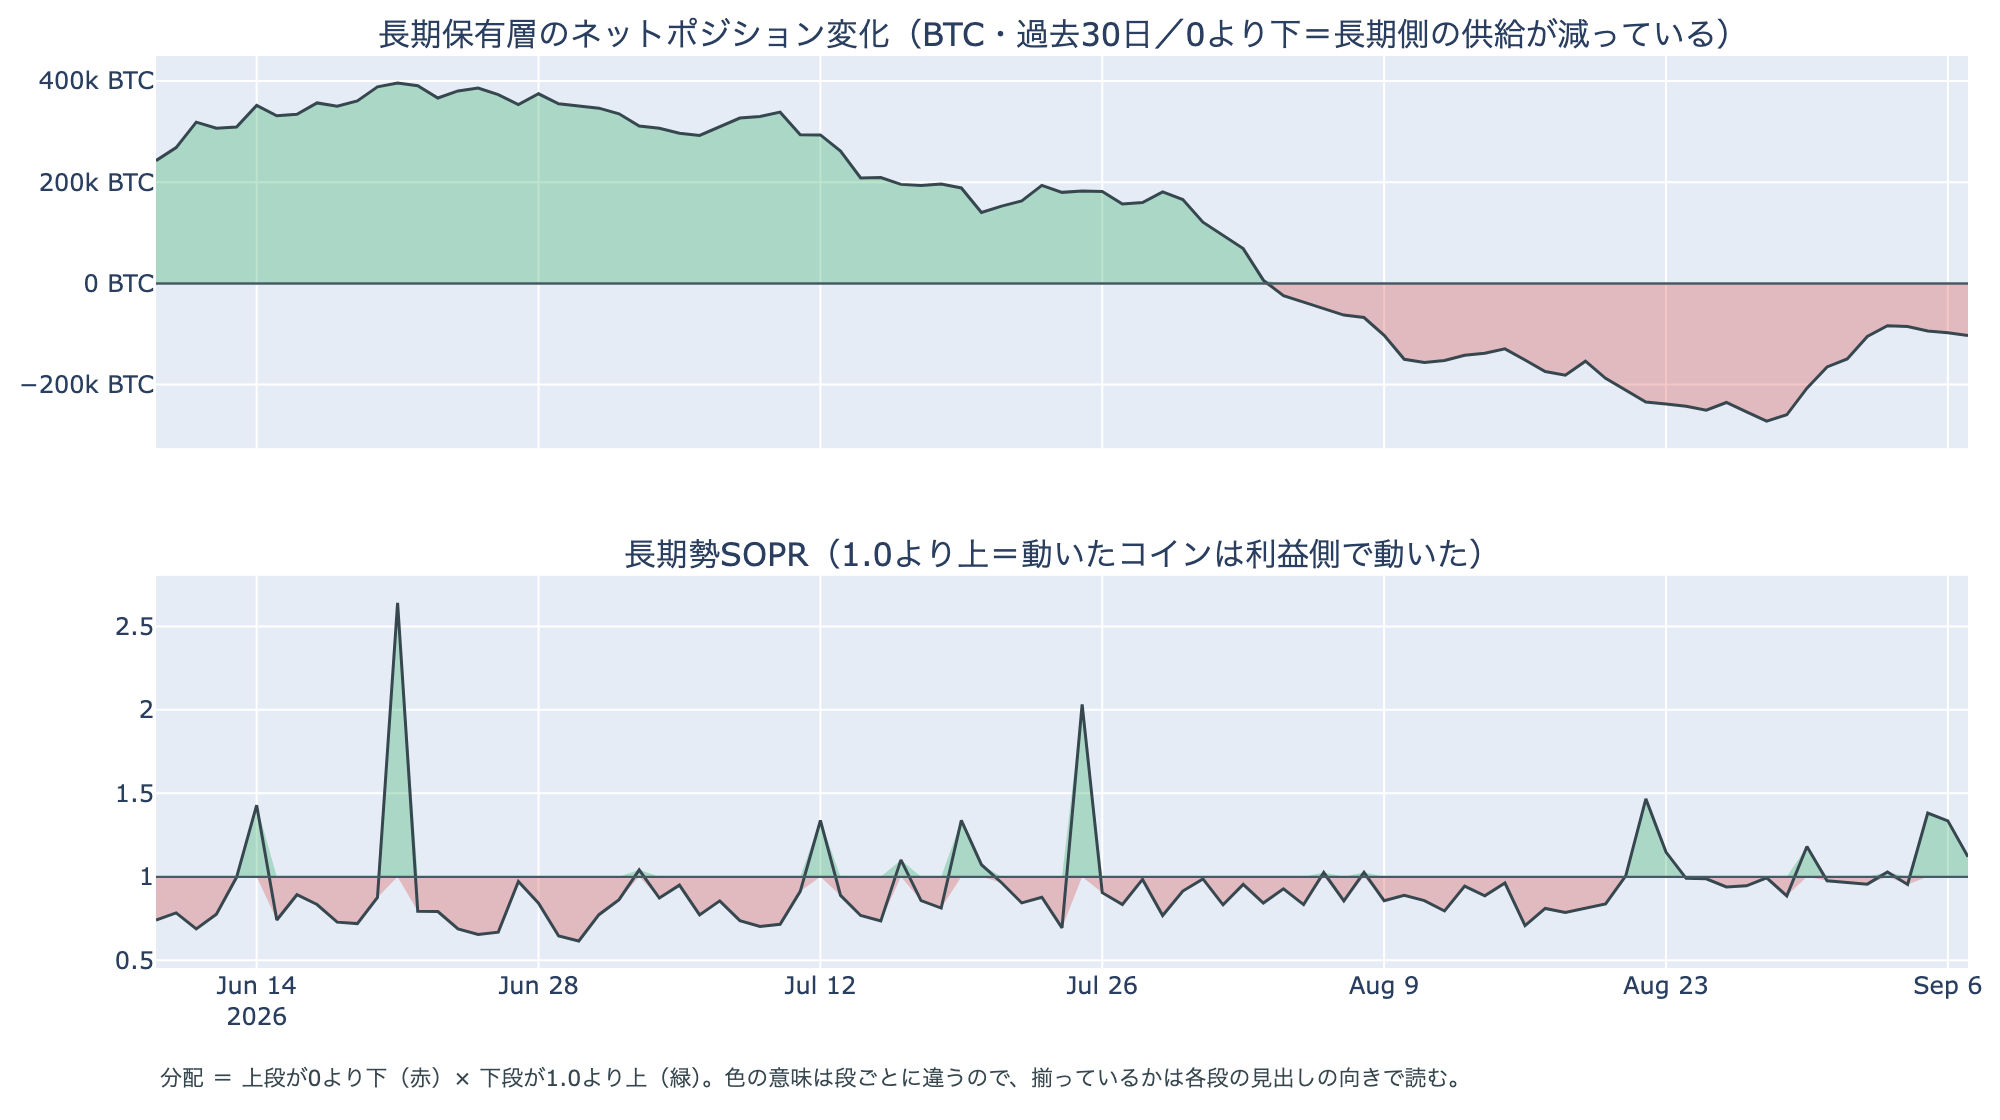
上段が0より下、下段が1.0より上に出た期間が「分配」と呼べる並びです。量は減り、動いた分は利益側、という向きが7月末から続いています。
⑤ 心理は4日で5pt後退、市場全体の損益はほぼ横ばい
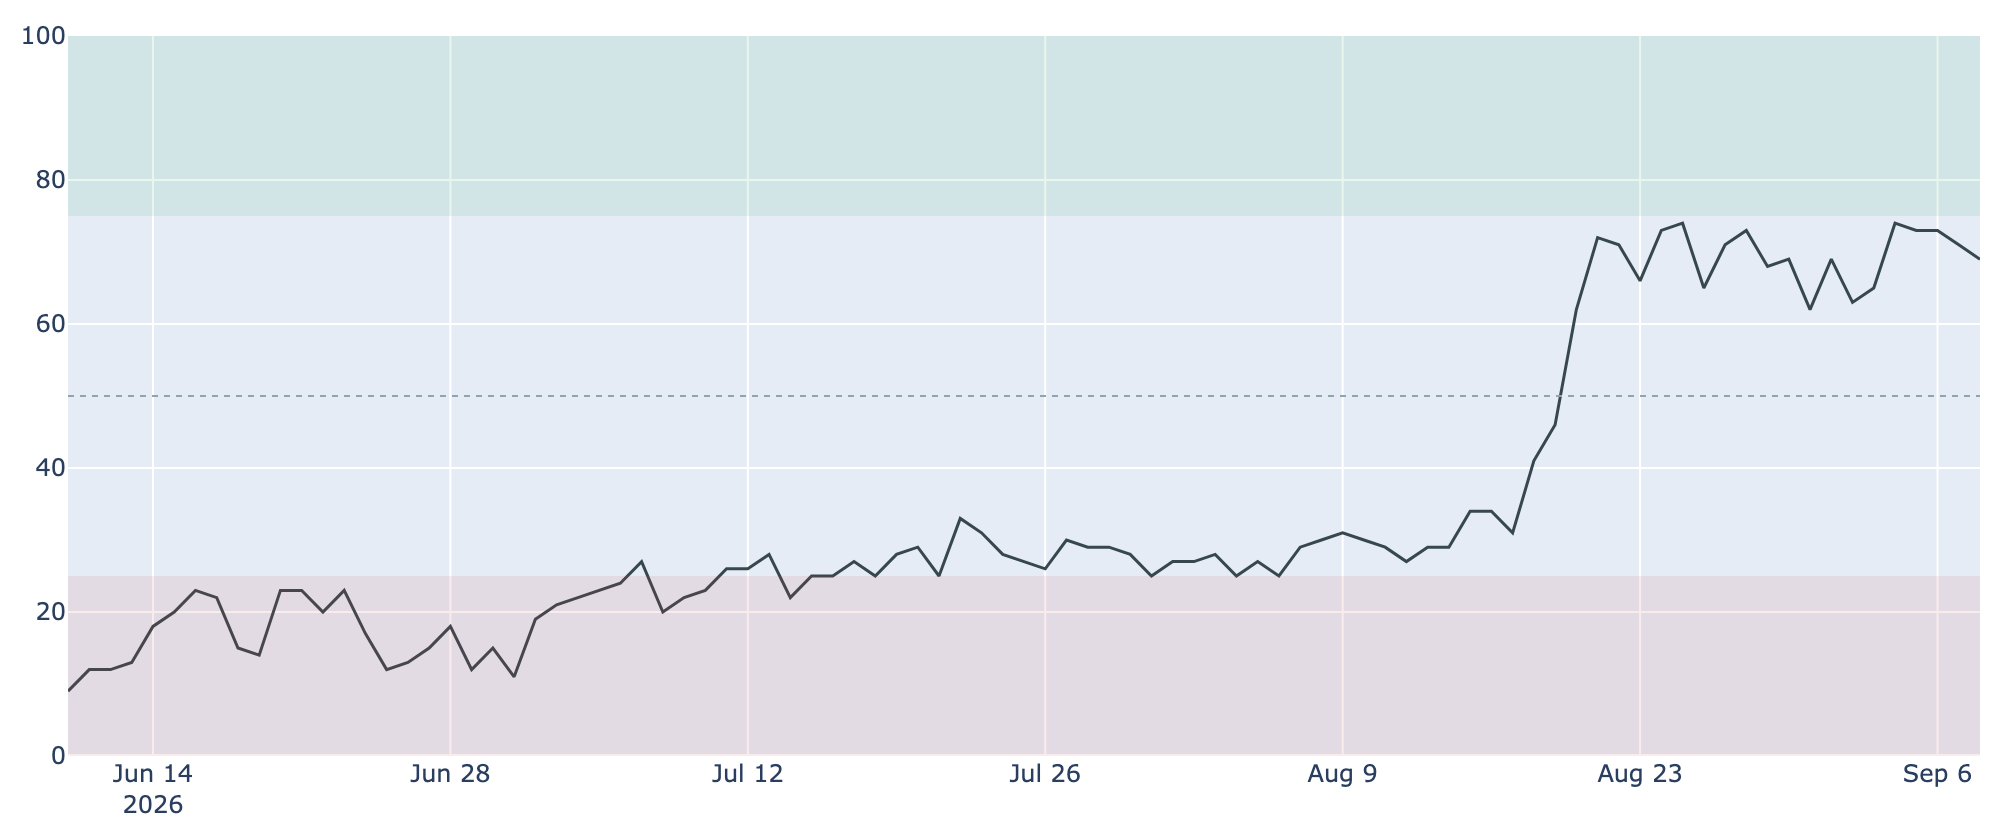
- 心理: Fear & Greed 指数(=市場心理の指数)は9月8日の確定値で69の「強欲」。9月4日の74から4日で5pt下げました。1週間前も69、30日前は31なので、月単位では高い位置のままですが、上抜けを試した週の勢いは心理の側から先に引いています。
- 損益: SOPR(=動いたコインの損益)は約1.001、短期勢SOPR(=短期勢の損益)は約1.000で、動いたコインはほぼ損益ゼロの水準です。MVRV Z-Score(=市場全体の含み益)は約0.87で、前日の0.91からわずかに下げ、4年レンジでの位置は下から4割ほど。買い戻しでも投げでもない、静かな水準が続いています。
3. 相場転換を見極めるための「3つの分岐点」
- $80,000の境界と、入れ替わった移動平均が定着するか: 9月7日時点の取得原価の分布で見ると、いまいる$70,000〜$80,000にはおよそ203万BTC(全供給の10.1%)、すぐ上の$80,000〜$90,000に約191万BTC(9.5%)、さらにその上の$90,000〜$100,000にも約138万BTC(6.9%)が積まれています。下側の目安は短期保有者の平均取得単価で、9月7日時点の約$70,948(いまの価格はこれを約10.8%上回っています)。50日線と200日線の並びは入れ替わりましたが、差はまだ$91で、価格が数日下げれば戻りうる幅です。
- 現物と先物の買いが2日目に入るか: 米国側のプレミアムも先物の上乗せも、プラスへ戻ってまだ1日です。どちらも1日で終わるのか、続くのかが今週の焦点で、9月4日で止まっているETFの数字が最初の材料になります。
- 外部環境の日程: 9月11日に米CPI、9月15〜16日にFOMCが控え、9月会合での利上げの織り込みは6割半ばと報じられています。同じ9月15日には米上院でCLARITY法案(暗号資産の市場構造法案)の討論打ち切り投票があり、前へ進めるには60票が必要です。9月17〜18日は日銀の会合で、利上げの織り込みは9割超。米国の物価・金融政策と日本の利上げが同じ週に並び、そこへ中東発の原油高が重なる日程です。
総括
9月9日7時5分時点の実勢価格は約$78,576、24時間で-0.46%。$77,000台への押しはロング側の清算を伴いましたが、その大半は1つの口座によるものでした。この日のデータで50日線が200日線を上へ抜け、遅行指標の並びが入れ替わっています。中身では、米国側の買いが4日ぶりにプラス圏へ戻り、先物の上乗せも4日ぶりに短期金利を上回りました。一方で建玉は増えず、心理は4日で5pt後退し、長期側では減少幅が4日続けて広がって「分配」の並びが3日目に入っています。買い直しの兆しと、細く続く分配とが同じ週に並んだところへ、物価・金融政策・原油の日程が重なる、というのが9月9日時点の姿です。
本稿は情報提供を目的としたものであり、投資助言ではありません。将来の価格動向を保証・示唆するものではなく、投資判断は各自の責任において行ってください。